


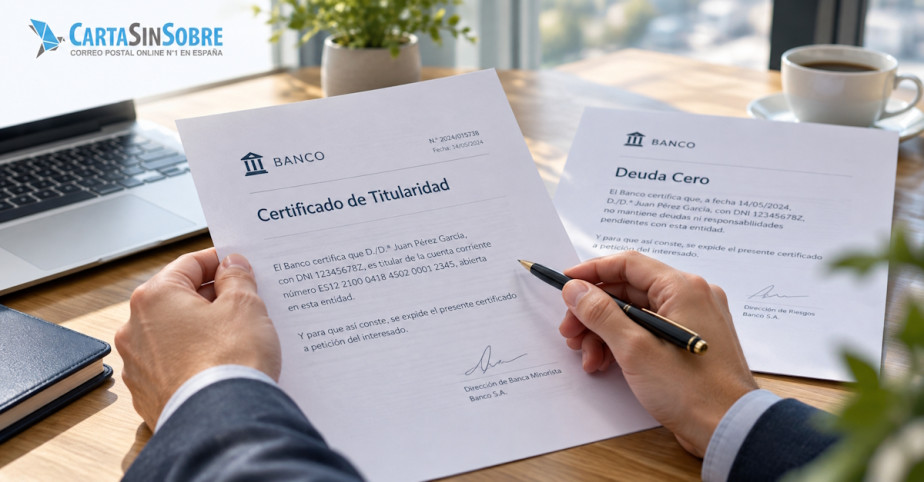
Certificados bancarios: titularidad y deuda cero
Cómo conseguir un certificado bancario, cómo obtener el de deuda cero y cancelar la hipoteca, cuánto tarda el banco y qué hacer si no entrega el certificado
¿Qué son los certificados bancarios?
Los certificados bancarios son documentos que emite una entidad, a petición del cliente, con datos de sus productos, como la titularidad de una cuenta o la deuda pendiente. Se piden en la oficina o por internet, y el de deuda cero es gratuito; si el banco no los da, la petición puede documentarse con burofax postal o burofax electrónico.
Un certificado bancario es el documento que emite una entidad, a petición del cliente, con la información de los productos que tiene contratados, como la titularidad de una cuenta o la deuda pendiente de un préstamo.
Algunos pueden cobrarse, siempre que el banco informe antes del coste, pero otros son gratuitos, como el de deuda cero, que hace falta para cancelar una hipoteca en el Registro.
Como a veces hay que pedirlos o reclamarlos por escrito, es útil saber cuándo conviene reclamar a una empresa por burofax.
Takeaways - Puntos clave del artículo
- 3 condiciones para cobrar: El Banco de España fija 3 condiciones: que el cliente pida el certificado, que se le informe antes del coste y que no sea de emisión obligatoria.
- Deuda cero gratis: El certificado de deuda cero, que acredita que el préstamo está pagado, es gratuito, igual que el de posiciones para el impuesto de sucesiones.
- Cancelación en 4 pasos: La cancelación registral de una hipoteca tiene 4 pasos: certificado de deuda cero, escritura ante notario, declaración del impuesto, exenta, e inscripción.
- Representante sin coste: El banco no puede cobrar por el desplazamiento ni por la firma de su representante en la notaría que elige el cliente.
- Reclamación en 1 mes: El servicio de atención al cliente tiene 1 mes para responder; después, hay 1 año para acudir al Banco de España.
¿El banco no te da el certificado? Pídelo por escrito, con acuse
Pedir el certificado con Burofax One Contenido certificado de tu petición • Acuse de recibo descargable • Custodia notarial incluida¿Cómo puedo conseguir mi certificado bancario?
Pidiéndolo a la entidad, en una oficina o por internet: según el Banco de España, muchos bancos permiten descargar gratis los certificados más habituales desde la banca online o la app.
El de titularidad, que sirve por ejemplo para domiciliar recibos o cobrar ayudas, debe recoger el nombre de la entidad, la fecha de apertura de la cuenta, el IBAN, el código BIC, el nombre y el documento de identidad del titular, la firma y la fecha.
Hay certificados con reglas propias, como el de posiciones de una persona fallecida, que es gratuito; los detalles están en qué documentos pide el banco tras un fallecimiento.
¿Cómo conseguir un certificado de deuda cero?
Pidiéndolo al banco al terminar de pagar el préstamo. Acredita que la deuda está saldada y, según el Banco de España, es gratuito.
Hace falta para la cancelación registral de la hipoteca, porque pagar la última cuota extingue la deuda, pero no borra la carga del Registro de la Propiedad. Estos son los pasos y sus costes:
| Paso | Coste para el cliente |
|---|---|
| Certificado de deuda cero | Gratuito |
| Escritura de cancelación | Honorarios del notario, que elige el cliente; el banco no cobra por el desplazamiento ni por la firma de su representante |
| Impuesto AJD | Hay que presentar la declaración de actos jurídicos documentados, exenta de pago |
| Registro de la Propiedad | Aranceles registrales |
Si el cliente prefiere encargar estos trámites al banco, la entidad puede cobrar comisiones y gastos, informando antes de su importe.
¿Cuánto tarda un banco en emitir un certificado de deuda cero?
Depende de la entidad: si el banco permite descargarlo desde la banca online o la app, se obtiene al momento; si se pide en la oficina, el plazo lo marca cada banco.
Si no llega, conviene no limitarse a llamar y pedirlo por escrito, con el número del préstamo y para qué se necesita, guardando la prueba de la petición: esa fecha será el punto de partida si después hay que reclamar.
¿Qué puedo hacer si el banco no me da el certificado de deuda pendiente?
Reclamar por escrito y por fases, dejando prueba de cada paso:
- Petición a la entidad, identificando el préstamo o la cuenta y el certificado que se necesita.
- Reclamación al servicio de atención al cliente, que tiene un mes para responder, o quince días hábiles si se trata de servicios de pago.
- Reclamación ante el Banco de España, si no hay respuesta o no da la razón, en el plazo de un año desde la reclamación presentada ante el banco.
En papel, Burofax One entrega la petición en la oficina o en el domicilio social del banco, con certificación del contenido y acuse de recibo. Por email, BuroNet la envía al servicio de atención al cliente y certifica el envío, la entrega y la apertura.
Conclusión
Los certificados bancarios se piden a la entidad en la oficina o por internet; algunos pueden cobrarse si el banco informa antes, pero el de deuda cero es gratuito y abre la cancelación registral de la hipoteca.
Si el banco no los entrega, la petición y la reclamación pueden enviarse con un burofax postal dirigido al domicilio social del banco o con un burofax electrónico al servicio de atención al cliente.
¿Tienes el email del servicio de atención al cliente? Reclama al momento
Reclamar el certificado por BuroNet Acuse de entrega y de apertura • Adjunta tu petición y los justificantes • Fecha y hora certificadasPreguntas frecuentes (FAQ) sobre los certificados bancarios
No necesariamente. Según el Banco de España, la entidad puede cobrarlo si el cliente lo pide y le informa antes del coste, pero muchos bancos permiten descargarlo gratis desde la banca online o la app, así que conviene mirar allí primero.
Sí, si se cumplen las tres condiciones que recoge el Banco de España: que lo pida el cliente, que la entidad le informe antes del coste y que no sea un documento de emisión obligatoria. No puede cobrar, en cambio, el certificado de deuda cero ni el de posiciones para el impuesto de sucesiones.
El cliente, si hace el trámite por su cuenta: elige la notaría y entrega el certificado de deuda cero, y el banco envía a un representante a firmar sin cobrar por ello. Si prefiere encargarlo a la entidad, esta puede cobrar comisiones y gastos, informando antes de su importe.

