

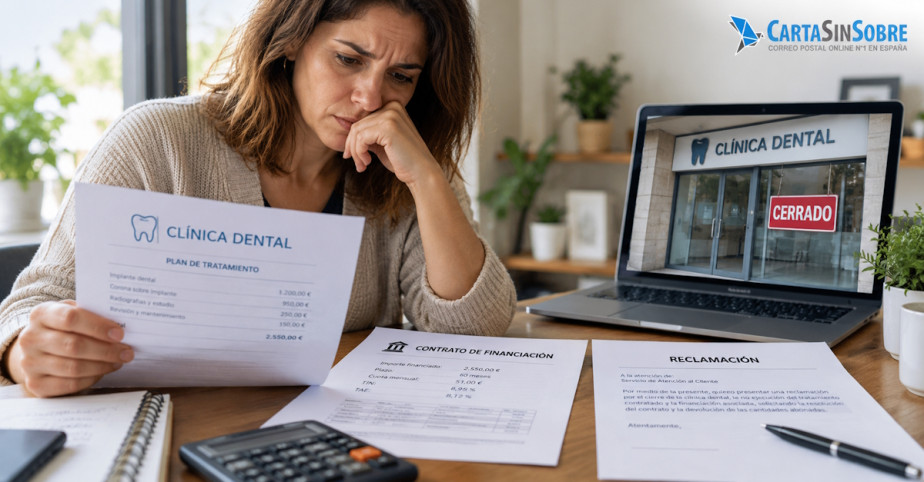
Reclamación a una clínica dental cerrada y a su financiera
Qué es un crédito vinculado, si hay que seguir pagando la financiación, cómo pedir el historial clínico, los derechos del paciente y el escrito a la financiera
¿Cómo poner una reclamación a una clínica dental?
Una reclamación a una clínica dental se presenta por escrito y de forma fehaciente al centro, o a su domicilio social si ha cerrado, pidiendo terminar el tratamiento o recuperar lo pagado y copia del historial. Si hubo financiación, se reclama también a la financiera. Ambos escritos pueden enviarse con los modelos de Reclama Pronto para consumo y bancos.
Reclamar a una clínica dental exige un escrito que deje constancia de qué se pide y de cuándo llegó: con él se solicita terminar el tratamiento o devolver lo adelantado, y sirve de prueba ante la financiera y ante Consumo.
Si el tratamiento se pagó con un crédito vinculado, la Ley 16/2011 permite dirigir esos mismos derechos contra la entidad que lo concedió.
La cuestión ha vuelto a la actualidad el 28 de octubre de 2026, cuando la OCU informó del cierre de al menos cinco clínicas del grupo Oralis, en Elche, Getxo, Palencia, Pamplona y Torrejón de Ardoz, con pacientes que habían pagado por adelantado o seguían abonando cuotas.
Antes de redactar el escrito conviene repasar esta guía para presentar una reclamación formal a una empresa y acreditar su envío.
Takeaways - Puntos clave del artículo
- Crédito vinculado: Un crédito es vinculado cuando sirve exclusivamente para financiar un servicio concreto y forma con su contrato una unidad comercial (art. 29.1 de la Ley 16/2011).
- Dos requisitos: Los derechos frente a la clínica pueden ejercerse ante la financiera si el tratamiento no se prestó, total o parcialmente, y se reclamó a la clínica sin éxito (art. 29.3).
- Historial clínico: El paciente puede acceder a su historia clínica y obtener copia (art. 18 de la Ley 41/2002), y el centro debe conservarla como mínimo cinco años desde el alta.
- Presupuesto y facturas: El paciente tiene derecho a un presupuesto previo por escrito, la publicidad de la clínica es vinculante y conviene pedir factura de cada pago.
- Banco de España: Si la financiera no responde a un consumidor en un mes o rechaza su reclamación, puede acudirse al Banco de España con la prueba de la reclamación previa.
¿Tu clínica dental ha cerrado a mitad del tratamiento? Reclama hoy, con prueba
Reclamar a la clínica y a la financiera con Reclama Pronto Modelos de las categorías Consumo y Bancos • Burofax electrónico por 9,97 € con IVA • Certificados de envío, entrega y apertura¿Qué son los créditos vinculados?
Los créditos vinculados son préstamos que sirven exclusivamente para financiar un bien o un servicio concreto y que, junto con el contrato de ese bien o servicio, forman una unidad comercial desde un punto de vista objetivo. Así los define el artículo 29.1 de la Ley 16/2011, de contratos de crédito al consumo.
En una clínica dental, el caso típico es la financiación que se firma en el propio centro para pagar un tratamiento determinado, como una ortodoncia o unos implantes, con la entidad que propone la clínica. Un préstamo personal pedido por el paciente a su banco, sin relación con el tratamiento, en principio no lo es.
La vinculación tiene dos efectos. Si el paciente desiste del tratamiento, deja de estar obligado por el crédito sin penalización (art. 29.2); si el servicio no se presta, puede reclamar a la financiera en las condiciones del artículo 29.3.
El propio crédito admite además el desistimiento en 14 días naturales desde la firma, o desde que se reciben sus condiciones si es más tarde, sin indicar motivos y por un medio que deje constancia de la notificación; el capital y los intereses se devuelven en un máximo de 30 días (art. 28).
Cómo se cuentan esos días se explica en cómo se computan los 14 días naturales para desistir de un contrato.
A 29 de octubre de 2026 sigue vigente la Ley 16/2011. La nueva ley de crédito al consumo, que debe trasponer la Directiva (UE) 2023/2225, no se ha publicado: el Consejo de Ministros aprobó el anteproyecto en primera vuelta el 7 de enero de 2026 y no ha llegado a las Cortes, según Economist & Jurist.
¿Hay que seguir pagando la financiación si la clínica dental cierra?
No necesariamente: si el crédito es vinculado y el tratamiento no se ha prestado, en todo o en parte, el paciente puede ejercer frente a la financiera los mismos derechos que tiene frente a la clínica. Pero ese derecho no se activa solo.
El artículo 29.3 de la Ley 16/2011 exige que se cumplan a la vez dos requisitos:
- Servicio no prestado: que el tratamiento no se haya realizado, total o parcialmente, o no sea conforme a lo pactado.
- Reclamación previa: que el paciente haya reclamado a la clínica, judicial o extrajudicialmente, sin obtener la satisfacción a la que tiene derecho.
Por eso el orden importa: primero se reclama a la clínica y después se notifica de forma fehaciente a la financiera que el tratamiento se ha interrumpido, pidiendo la anulación del crédito y la devolución de lo abonado.
Así lo indica la información de la Dirección General de Consumo sobre clínicas dentales, que precisa que la devolución dependerá de si el tratamiento debe empezarse de nuevo en otro centro y de su coste.
Dejar de pagar sin más tiene riesgos. La Ley Orgánica 3/2018 permite incluir en un fichero de morosos las deudas ciertas, vencidas y exigibles cuya existencia o cuantía no se haya reclamado por vía administrativa o judicial (art. 20.1.b).
Una cuota que se deja de pagar sin ninguna reclamación detrás puede acabar, por tanto, en uno de esos ficheros.
La reclamación a la financiera pesa más cuando la clínica no puede responder. Según la OCU, recogida por Alicante Plaza el 28 de octubre de 2026, la empresa de las clínicas Oralis está en concurso de acreedores: los afectados deben dirigirse al administrador concursal, y los consumidores ocupan los últimos puestos en el orden de cobro.
¿Puedo solicitar mi historial clínico al dentista?
Sí: el paciente tiene derecho a acceder a su historia clínica y a obtener copia de los datos que contiene, también a través de un representante acreditado, según el artículo 18 de la Ley 41/2002, básica reguladora de la autonomía del paciente. Cada centro fija el procedimiento para pedir la copia.
El derecho tiene un límite: no puede perjudicar la confidencialidad de terceros, y los profesionales pueden reservarse sus anotaciones subjetivas (art. 18.3).
La documentación clínica debe conservarse como mínimo cinco años desde el alta de cada proceso asistencial (art. 17.1), y los profesionales que trabajan de forma individual son responsables de la gestión y la custodia de la que generan (art. 17.5).
Si la clínica ha cerrado, la Dirección General de Consumo aconseja pedir el historial por burofax u otro medio fehaciente y, si no hay respuesta, acudir a la Agencia Española de Protección de Datos. La OCU recomienda solicitar, junto con la copia del historial, toda la documentación clínica del tratamiento.
¿Qué derechos tiene el paciente de una clínica dental?
El paciente de una clínica dental tiene derecho, como consumidor, a un presupuesto previo por escrito con el tipo de tratamiento, los servicios, el desglose de costes y las condiciones, y a saber por escrito, una vez aceptado el presupuesto, qué odontólogo es el responsable.
La información de la Comunidad de Madrid sobre clínicas dentales añade estos derechos y recomendaciones:
- Publicidad vinculante: lo que figure en un folleto o anuncio debe cumplirse, por eso conviene guardarlo.
- Factura de cada pago: firmada, sellada y desglosada por conceptos, separando laboratorio y honorarios.
- Pago por fases: no pagar todo el tratamiento por adelantado, por si la clínica dejara de ejercer su actividad.
- Financiación elegida: el paciente puede escoger la entidad y, si el crédito se tramita en la clínica, conviene que quede expresamente vinculado al servicio.
- Garantía de las prótesis: los productos sanitarios y las prótesis tienen tres años de garantía.
Cada problema tiene su vía. Los incumplimientos y la falta de información se reclaman en la oficina municipal de información al consumidor o ante la autoridad de consumo autonómica, y la disconformidad con el tratamiento, ante el Colegio de Odontólogos y Estomatólogos.
La mala praxis se reclama ante las autoridades sanitarias autonómicas, y el arbitraje de consumo es posible si la clínica está adherida a él.
¿Cómo pedir por escrito a la financiera que cancele el crédito?
La cancelación del crédito vinculado se pide con un escrito al servicio de atención al cliente de la financiera, después de haber reclamado a la clínica, en el que se comunica que el tratamiento se ha interrumpido y se solicita la anulación del crédito y la devolución de lo pagado.
Los pasos, en orden:
- Reclamar a la clínica por escrito y de forma fehaciente, en su domicilio social si el centro está cerrado, pidiendo terminar el tratamiento o devolver lo adelantado, además de la copia del historial.
- Escribir a la financiera citando el contrato de crédito y el artículo 29.3 de la Ley 16/2011, con copia de la reclamación a la clínica, del presupuesto y de los recibos.
- Si la financiera se niega a anular los cargos pendientes, pedir la hoja oficial de reclamación y presentarla cumplimentada ante la propia entidad.
- Sin respuesta en un mes, o con una respuesta insatisfactoria, reclamar al Banco de España, como se explica en cuándo se puede escalar una queja bancaria al supervisor.
Cada destinatario recibe una petición distinta:
| Destinatario | Qué se pide | Qué se adjunta |
|---|---|---|
| Clínica | Terminar el tratamiento o devolver lo adelantado, y copia del historial | Presupuesto, contrato y recibos de pago |
| Financiera | Anulación del crédito y devolución de lo abonado | Reclamación previa a la clínica y contrato de crédito |
| Banco de España | Revisión de la reclamación que la financiera no atendió | Prueba de la reclamación presentada a la entidad |
| Consumo | Actuación frente a la clínica por los derechos vulnerados | Reclamación a la clínica y documentos del tratamiento |
Ante el Banco de España y los servicios de Consumo, la reclamación se presenta por sus propios canales, en la sede electrónica, en el registro o por correo postal: un burofax a su sede no equivale a la presentación en un registro, y los plazos cuentan desde la entrada en el registro.
Con Reclama Pronto, los escritos a la clínica y a la financiera se preparan con modelos de las categorías Consumo y Bancos y se firman online.
Después se envían por burofax electrónico (9,97 €, IVA incluido), con certificados de envío, entrega y apertura, o por burofax postal (desde 24,98 €, IVA incluido), con acuse de recibo, certificación del contenido y depósito notarial.
Quien ya tiene redactado su propio escrito puede enviarlo con el burofax postal de CartaSinSobre, Burofax One, que lo entrega bajo firma en 24 a 72 horas laborables en la península, con certificación del contenido y acuse de recibo.
Conclusión
Ante el cierre de una clínica dental, la reclamación empieza con un escrito fehaciente al centro o a su domicilio social y sigue, si el tratamiento estaba financiado, con la petición a la financiera de anular el crédito vinculado, que la Ley 16/2011 permite cuando el servicio no se ha prestado y la clínica no ha dado satisfacción.
La copia del historial clínico, el presupuesto y los recibos completan la prueba, y sin respuesta de la financiera en un mes queda abierta la vía del Banco de España.
Los dos escritos pueden enviarse con la reclamación por burofax de Reclama Pronto o, con un texto propio, con Burofax One.
¿Ya tienes redactado el escrito para la financiera? Envíalo hoy en papel
Enviar mi reclamación a la financiera con Burofax One Certificación del contenido y acuse de recibo • Custodia notarial de los documentos durante 10 años • Sin ir a CorreosPreguntas frecuentes (FAQ) sobre la reclamación a una clínica dental
Si no se paga un préstamo de consumo, el prestamista puede reclamar las cuotas vencidas con los recargos que prevea el contrato, y la deuda puede acabar en un fichero de morosos si es cierta, vencida y exigible y se informó de esa posibilidad (art. 20 de la Ley Orgánica 3/2018). En un crédito vinculado conviene reclamar antes por escrito.
Un préstamo de consumo es el crédito que un prestamista concede a un consumidor, persona física que actúa al margen de su actividad comercial o profesional, en forma de pago aplazado, préstamo, apertura de crédito u otro medio equivalente (arts. 1 y 2 de la Ley 16/2011). Quedan fuera, entre otros, los inferiores a 200 euros.
Un contrato de consumo es el que celebra un consumidor, como una persona física que actúa con un propósito ajeno a su actividad comercial, empresarial, oficio o profesión, con un empresario que actúa dentro de esa actividad (arts. 3 y 4 de la Ley General para la Defensa de los Consumidores y Usuarios). Un tratamiento dental contratado por un particular lo es.
La ley general del consumidor en España es el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, aprobado por el Real Decreto Legislativo 1/2007, de 16 de noviembre, con última actualización en el BOE el 28 de febrero de 2026. Lo completan normas sectoriales como la Ley 16/2011, de contratos de crédito al consumo.
Un tratamiento dental puede financiarse con el crédito que tramita la propia clínica con una entidad financiera, con un préstamo pedido por el paciente a su banco o pagando por fases. La Comunidad de Madrid aconseja elegir la entidad, pedir que el crédito quede expresamente vinculado al servicio y no pagar todo el tratamiento por adelantado.
El historial clínico odontológico es la historia clínica del paciente en la clínica dental: el conjunto de documentos con los datos, valoraciones e informaciones sobre su situación y evolución clínica a lo largo del proceso asistencial (art. 3 de la Ley 41/2002). Su contenido mínimo incluye, entre otros, la anamnesis, la exploración física, la evolución y los informes de exploraciones complementarias.