Préstamo usurario: cuándo hay usura y cómo reclamar
La TAE que se considera usura, cómo comprobar los intereses, qué se devuelve, la demanda y el MASC, los microcréditos ya pagados y la reclamación
¿Cuándo un préstamo es usurario?
Un préstamo es usurario cuando fija un interés notablemente superior al normal del dinero y manifiestamente desproporcionado (art. 1 de la Ley de Usura de 1908). Los tribunales comparan la TAE con el tipo medio del Banco de España para ese crédito. Lo pagado de más se pide primero por escrito, por ejemplo reclamando online con Reclama Pronto.
Un préstamo usurario no se corrige rebajando el interés: la Ley de Usura lo declara nulo entero, y quien lo pidió solo tiene que devolver el capital que recibió.
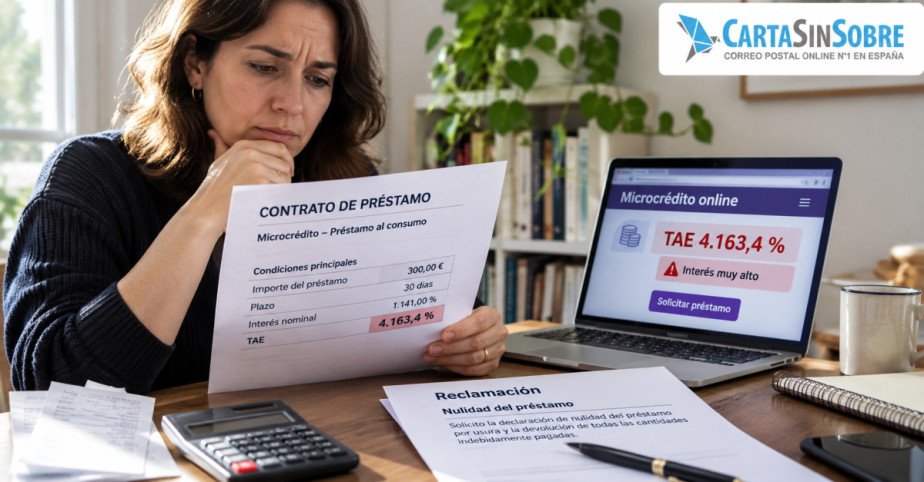
La cuestión ha vuelto a los juzgados con los microcréditos. En noviembre de 2026, un tribunal de Valladolid anuló cuatro préstamos de Vivus con TAE de hasta el 4.163,4 %.
Según el Tribunal Supremo, lo pagado de más solo se recupera dentro de los cinco años anteriores a la reclamación, así que la fecha del primer escrito al prestamista cuenta.
Cómo presentar ese escrito y conservar la prueba se explica en esta guía para reclamar por escrito a una empresa sin perder la prueba.
Takeaways - Puntos clave del artículo
- Nulo entero: Un préstamo con un interés notablemente superior al normal del dinero y desproporcionado es nulo por la Ley de Usura de 1908, no solo su cláusula de intereses.
- Más de 6 puntos: En las tarjetas revolving hay usura si la TAE supera en más de 6 puntos el tipo medio del Banco de España (sentencia del Supremo 258/2023).
- Solo el capital: Anulado el préstamo, el prestatario devuelve solo la suma recibida y el prestamista, lo cobrado por encima del capital (art. 3 de la Ley de Usura).
- Cinco años: La nulidad no prescribe, pero solo se recupera lo pagado de más en los cinco años anteriores a la reclamación extrajudicial o a la demanda (sentencia 350/2025).
- Reclamación previa: Antes de demandar, al consumidor le basta una reclamación extrajudicial al prestamista sin respuesta satisfactoria (disposición adicional séptima de la Ley Orgánica 1/2025).
¿Tu microcrédito tenía una TAE de tres o cuatro cifras? Reclama lo pagado de más
Reclamar la usura con Reclama Pronto Modelos de reclamación listos para completar • Sin necesidad de abogado • Burofax electrónico por 9,97 € (IVA incluido)¿Qué TAE se considera usura?
Ninguna ley fija una TAE a partir de la cual hay usura: el juez compara la TAE pactada con el tipo medio del Banco de España para la categoría de crédito más específica, vigente cuando se firmó el contrato.
El Tribunal Supremo concretó el margen en las tarjetas revolving: un interés que supera ese tipo medio en más de 6 puntos porcentuales es notablemente superior al normal del dinero (sentencia del Pleno 258/2023, de 15 de febrero).
En 2026 ha admitido tener en cuenta esa misma referencia al valorar préstamos personales, en las sentencias 366/2026, de 9 de marzo, y 935/2026, de 10 de junio. La referencia cambia según el producto:
| Producto | Con qué se compara la TAE |
|---|---|
| Tarjeta revolving | Tipo medio de las tarjetas de crédito y revolving del Banco de España; hay usura si lo supera en más de 6 puntos (sentencia 258/2023) |
| Préstamo personal | Tipo medio del Banco de España para su clase de crédito al consumo; el margen de 6 puntos sirve de referencia (sentencias 366/2026 y 935/2026) |
| Microcrédito | Estadísticas oficiales del Banco de España, no solo los tipos del propio sector (Tribunal de Instancia de Valladolid, noviembre de 2026) |
Los documentos que conviene reunir en el caso de la tarjeta se detallan en qué hace falta para reclamar una tarjeta revolving.
¿Cómo saber si me han cobrado intereses abusivos?
Para saber si un préstamo tiene intereses abusivos hay que localizar la TAE del contrato y compararla con el tipo medio que publicaba el Banco de España, en la fecha de la firma, para ese tipo de crédito.
La comprobación se hace con cuatro datos:
- Contrato: la Ley 16/2011 obliga a indicar en él la tasa anual equivalente y el importe total adeudado (art. 16.2 g); si no se conserva, puede pedirse una copia por escrito al prestamista.
- Pagos: extractos bancarios o historial de la app con cada cuota, cada ampliación y cada aplazamiento pagado.
- Referencia: el tipo medio del Banco de España para la categoría y el mes del contrato, en sus estadísticas de tipos de interés.
- Diferencia: en las tarjetas revolving, más de 6 puntos por encima de ese tipo medio indica usura; en los préstamos personales es una referencia que valora el juez.
Si el préstamo se renovó o se amplió varias veces, cada contrato tiene su propia TAE y su propia fecha, y se compara con el tipo medio de su mes.
¿Qué establece el artículo 3 de la Ley de Represión de la Usura?
El artículo 3 de la Ley de 23 de julio de 1908 establece que, declarada la nulidad, el prestatario solo devuelve la suma recibida, y que el prestamista debe devolver todo lo cobrado que exceda del capital prestado.
La nulidad alcanza al contrato entero, no solo a la cláusula de intereses: no se pagan intereses ni comisiones, y todo lo abonado cuenta como devolución del capital.
Un ejemplo: quien recibió 600 euros y pagó 900 entre cuotas, intereses y comisiones tiene derecho a recuperar 300 euros. Si solo había pagado 450, debe abonar los 150 que faltan para completar el capital, sin intereses.
¿Se puede demandar a un usurero?
Sí: quien firmó un préstamo usurario puede demandar al prestamista ante los tribunales civiles para que declaren la nulidad del préstamo y le condenen a devolver lo cobrado por encima del capital.
La Ley Orgánica 1/2025, en vigor desde el 3 de abril de 2025, exige intentar antes un medio adecuado de solución de controversias (MASC).
En las acciones individuales de consumidores, ese requisito se cumple con una reclamación extrajudicial previa a la empresa que no recibe respuesta en plazo o recibe una respuesta insatisfactoria (disposición adicional séptima).
Un auto de la Audiencia Provincial de Cádiz entiende que esa disposición puede abarcar también las demandas basadas en la Ley de Usura, según el blog de Derecho de los consumidores de la Abogacía Española.
En una demanda por cláusulas abusivas, la Audiencia Provincial de Málaga dio por cumplido el requisito con un correo electrónico a la entidad, sin oferta formal ni abogado, después de que el juzgado inadmitiera la demanda, según Moncloa.com (17/11/2026).
¿Se puede reclamar un microcrédito ya pagado?
Sí: haber terminado de pagar un microcrédito no impide, por sí solo, pedir su nulidad por usura, como recoge la sentencia del Tribunal de Instancia de Valladolid que anuló cuatro préstamos de Vivus, según Lawyerpress (18/11/2026).
Los cuatro préstamos sumaban 1.750 euros, con TAE de entre el 3.112,6 % y el 4.163,4 %. El consumidor solo debe devolver el capital recibido, y la empresa tiene que devolverle lo que cobró por encima, con el interés legal, y pagar las costas.
El límite es el tiempo. El Tribunal Supremo considera imprescriptible la acción de nulidad, pero no la de devolución de lo pagado.
En un caso de tarjeta revolving, solo admitió recuperar lo pagado de más en los cinco años anteriores a la reclamación extrajudicial (sentencia del Pleno 350/2025, de 5 de marzo, según Diario del Derecho).
Por eso conviene conservar los justificantes de cada pago y poder acreditar la fecha del primer escrito al prestamista.
¿Cómo reclamar un microcrédito por usura?
Un microcrédito usurario se reclama en dos pasos: primero, un escrito al prestamista que pida la nulidad y la devolución de lo cobrado por encima del capital; después, si no responde o se niega, la demanda.
- Reunir el contrato con la TAE, los justificantes de cada pago y las ampliaciones o renovaciones.
- Enviar la reclamación al prestamista con prueba del envío y de la entrega: identificar cada préstamo, invocar la Ley de 23 de julio de 1908 y pedir la devolución de lo pagado por encima del capital.
- Si la empresa está supervisada por el Banco de España, cabe además su servicio de reclamaciones; la mayoría de las empresas de créditos rápidos no lo están, según el Portal del Cliente Bancario.
- Sin respuesta en plazo, o con una respuesta insatisfactoria, presentar la demanda con la reclamación previa como prueba del requisito de procedibilidad.
Cuando el prestamista es un banco, el paso al supervisor se explica en cómo escalar una queja contra el banco hasta el Banco de España.
Para el escrito, Reclama Pronto ofrece modelos de reclamación que se completan, se firman online y se envían sin necesidad de abogado.
El envío puede hacerse por burofax electrónico (email, SMS o WhatsApp), con certificados de envío, entrega y apertura, por 9,97 € (IVA incluido), o por burofax postal, desde 24,98 €, con acuse de recibo y certificación del contenido.
Conclusión
Un préstamo es usurario cuando su TAE es notablemente superior al tipo medio del Banco de España para ese crédito y desproporcionada con el caso: entonces es nulo entero y solo se devuelve el capital.
Los microcréditos con TAE de cuatro cifras, como los anulados en Valladolid en noviembre de 2026, pueden reclamarse aunque estén pagados, con el límite de lo abonado en los cinco años anteriores a la reclamación.
La reclamación previa que exige la ley antes de demandar puede enviarse por escrito y con certificado de entrega desde Reclama Pronto.
¿Prefieres que tu reclamación llegue en papel, bajo firma y con el contenido certificado?
Enviar la reclamación de usura con Burofax One Certificación del contenido y acuse de recibo • Entrega bajo firma en 24 a 72 horas laborables en la península • Acuse descargable en el Área ReservadaPreguntas frecuentes (FAQ) sobre el préstamo usurario
En España no hay un máximo general de intereses para los préstamos: el límite es la Ley de Usura, que anula los notablemente superiores al normal del dinero. La excepción son los descubiertos tácitos en cuenta de los consumidores, cuya TAE no puede superar 2,5 veces el interés legal del dinero (art. 20.4 de la Ley 16/2011).
Una tarjeta revolving se considera usuraria cuando su TAE supera en más de 6 puntos porcentuales el tipo medio que publica el Banco de España para las tarjetas de crédito y revolving en la fecha del contrato. Es el criterio de la sentencia del Pleno del Tribunal Supremo 258/2023, de 15 de febrero, que aplican otras como la 317/2023.
La ley de usura es la Ley de 23 de julio de 1908, conocida como Ley Azcárate, que declara nulos los préstamos con un interés notablemente superior al normal del dinero y manifiestamente desproporcionado, o con condiciones leoninas. Sigue vigente, salvo cuatro artículos derogados por la Ley de Enjuiciamiento Civil de 2000.
Las cláusulas abusivas se reclaman primero ante la propia empresa, por escrito; si es un banco, ante su servicio de atención al cliente y después ante el Banco de España. Para demandar como consumidor, esa reclamación previa sin respuesta satisfactoria cumple el requisito de procedibilidad de la Ley Orgánica 1/2025.
Una entidad financiera autorizada aparece en el Registro de Entidades del Banco de España, que puede consultarse en su web. La mayoría de las empresas de créditos rápidos no están supervisadas por el Banco de España, porque esa actividad no está reservada a entidades financieras: conviene revisar sus datos, el contrato y la TAE antes de firmar.
Si un prestamista amenaza con causar un mal a la persona o a su familia, la amenaza puede denunciarse ante la Policía, la Guardia Civil o el juzgado, porque las amenazas son delito (art. 169 del Código Penal). Conviene guardar mensajes, audios y registros de llamadas, y seguir reclamando por escrito la deuda discutida o la usura.