

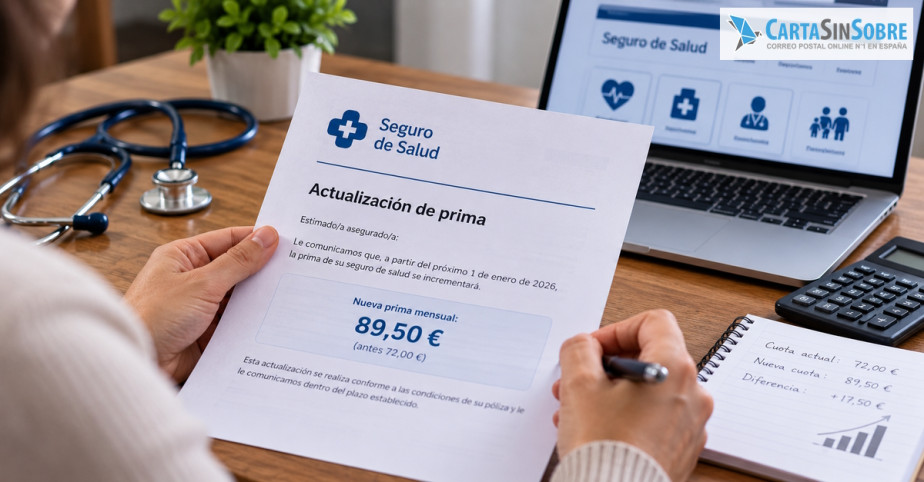
Subida del seguro de salud: sin tope legal, pero con aviso
Por qué sube la prima, el peso de la edad y de la salud, cuándo cambiar o cancelar la póliza y cómo reclamar la subida a la aseguradora y a la DGSFP
¿Cuánto me pueden subir el seguro de salud?
La ley no fija un porcentaje máximo de subida del seguro de salud: la aseguradora puede actualizar la prima en cada renovación, pero debe comunicar el cambio al menos dos meses antes del vencimiento, y el asegurado puede no renovar avisando con un mes de antelación. La subida puede reclamarse por escrito con los modelos para aseguradoras de Reclama Pronto.
La subida del seguro de salud no tiene un tope legal: la Ley de Contrato de Seguro obliga a la aseguradora a avisar con dos meses de antelación de cualquier cambio del contrato y deja al asegurado la decisión de aceptar la nueva prima o no renovar.
La cuestión centra la encuesta que la OCU publicó el 21 de octubre de 2026: la subida de la prima es el principal motivo de descontento de más de 2.300 asegurados, y ninguna de las 18 compañías analizadas obtiene buena nota en la evolución del precio.
Como el primer paso para discutir una subida es un escrito a la aseguradora, conviene tener a mano esta guía sobre las vías para reclamar formalmente a una empresa y la respuesta que cabe esperar.
Takeaways - Puntos clave del artículo
- Sin tope legal: La Ley de Contrato de Seguro no fija un porcentaje máximo de subida; las tarifas deben basarse en bases técnicas e información estadística (art. 94 de la Ley 20/2015).
- Aviso de dos meses: La aseguradora debe comunicar cualquier modificación del contrato, también la nueva prima, al menos dos meses antes de que termine el periodo en curso (art. 22.3).
- Un mes para no renovar: El asegurado puede oponerse a la prórroga con una notificación escrita al menos un mes antes del vencimiento; la aseguradora necesita dos meses (art. 22.2).
- Salud sin discriminación: No se pueden imponer condiciones más onerosas por VIH/sida u otras condiciones de salud salvo causas justificadas, proporcionadas, razonables y documentadas previa y objetivamente.
- DGSFP tras un mes: Si la aseguradora no responde a un consumidor en más de un mes o rechaza su reclamación, puede acudirse al Servicio de Reclamaciones de la DGSFP.
¿Te han subido el seguro de salud? Pide explicaciones por escrito
Reclamar la subida con Reclama Pronto Modelos de la categoría Seguros • Firma electrónica online, sin papel ni bolígrafo • Sin necesidad de abogado¿Por qué suben los seguros de salud?
Los seguros de salud suben porque la aseguradora actualiza la prima en cada renovación con sus bases técnicas e información estadística, en las que pesan factores como la edad del asegurado.
Así lo exige el artículo 94 de la Ley 20/2015: las tarifas deben ser suficientes, según hipótesis actuariales razonables, para que la entidad pueda atender sus obligaciones, y respetar los principios de equidad, indivisibilidad e invariabilidad.
La encuesta de la OCU publicada el 21 de octubre de 2026, con más de 2.300 asegurados, muestra cómo se viven esas subidas:
- Precio: la evolución de la prima es el aspecto peor valorado, y ninguna de las 18 compañías con datos representativos obtiene buena nota.
- Peores puntuaciones: Aegon, Mutua General de Catalunya, Generali, DKV y Agrupació Mútua no llegan a 30 puntos sobre 100 en la evolución del precio.
- Salud: uno de cada diez encuestados afirma que la prima subió cuando empeoró su estado de salud.
- Coberturas: el 22 % descubrió que un tratamiento concreto no estaba incluido en su póliza.
La OCU pide al Ministerio de Sanidad y a la Dirección General de Seguros que garanticen información clara sobre las primas de todos los tramos de edad y sobre los mecanismos que limiten las subidas.
¿Cómo influye la edad en el precio del seguro de salud?
La edad influye en el precio del seguro de salud porque las primas cambian según el tramo de edad: al pasar a un tramo superior, la prima puede subir aunque la póliza no cambie. La OCU reclama, de hecho, que las compañías informen de las primas de todos los tramos.
El efecto se nota más con los años. Según la OCU, las personas mayores o con enfermedades previas tienen más difícil cambiar de compañía, porque pueden ser rechazadas, quedar excluidas de algunas coberturas o pagar más.
La subida también se acumula: una tercera parte de los encuestados lleva más de diez años con la misma aseguradora, y la organización advierte de que los incrementos sucesivos pueden acabar en una expulsión de hecho del seguro privado.
Antes de contratar o renovar conviene preguntar por escrito qué prima corresponde a cada tramo de edad y qué sistema de actualización aplica el contrato.
¿Te pueden subir el seguro o echarte por estar enfermo?
La ley prohíbe discriminar por razones de salud, y la aseguradora solo puede dejar de renovar la póliza si se opone a la prórroga con una notificación escrita dos meses antes del vencimiento (artículo 22.2 de la Ley de Contrato de Seguro).
La disposición adicional quinta de esa ley, en la redacción que le dio el artículo 209 del Real Decreto-ley 5/2023, fija dos reglas:
- VIH/sida y otras condiciones de salud: no se puede denegar el acceso al seguro, aplicar procedimientos de contratación distintos de los habituales ni imponer condiciones más onerosas, salvo causas justificadas, proporcionadas y razonables, documentadas previa y objetivamente.
- Cáncer superado: pasados cinco años desde el final del tratamiento radical sin recaída, no se puede denegar la contratación ni imponer condiciones más onerosas por ese antecedente.
Si la aseguradora vincula la subida al estado de salud, esa regla exige que la diferencia se apoye en causas documentadas. Por eso conviene pedir por escrito el criterio aplicado y la justificación.
El dato de la OCU, uno de cada diez asegurados con una subida al empeorar su salud, recoge lo que cuentan los encuestados: no demuestra por sí solo que la enfermedad fuera la causa.
¿Cuándo puedo cambiar mi seguro de salud?
El seguro de salud se cambia en el vencimiento anual: basta comunicar por escrito a la aseguradora actual que no se quiere renovar, al menos un mes antes de esa fecha, según el artículo 22.2 de la Ley 50/1980, de Contrato de Seguro.
Estos son los plazos que marcan el cambio:
| Plazo | Qué permite o exige |
|---|---|
| 2 meses antes | La aseguradora debe comunicar cualquier modificación del contrato, también la nueva prima (art. 22.3) |
| 2 meses antes | La aseguradora puede oponerse a la prórroga mediante notificación escrita (art. 22.2) |
| 1 mes antes | El asegurado puede oponerse a la prórroga mediante notificación escrita (art. 22.2) |
| 14 días naturales | Desistimiento sin motivos ni penalización de un seguro contratado a distancia (art. 10 de la Ley 22/2007) |
La póliza debe destacar las condiciones y los plazos para oponerse a la prórroga (artículo 22.4). Los detalles del preaviso se explican en cómo oponerse a la renovación del seguro dentro de plazo.
Antes de dar el paso conviene conocer los periodos de carencia, las exclusiones por enfermedades previas y los copagos de la nueva póliza. Por eso es prudente no anular la póliza actual hasta que la nueva aseguradora haya aceptado la solicitud y precisado las coberturas.
La nueva compañía someterá al solicitante a un cuestionario de salud, en el que hay que declarar todas las circunstancias conocidas que puedan influir en la valoración del riesgo (artículo 10 de la Ley de Contrato de Seguro).
¿Es posible cancelar un seguro de salud antes de su vencimiento?
Por regla general, no: el seguro de salud dura el periodo fijado en la póliza, normalmente un año renovable, y el tomador está obligado a pagar la prima en las condiciones estipuladas (artículo 14 de la Ley de Contrato de Seguro). Lo que la ley garantiza es la posibilidad de no renovarlo.
La excepción principal es el seguro contratado a distancia, por internet o por teléfono. El artículo 10 de la Ley 22/2007 permite desistir en 14 días naturales, sin indicar motivos y sin penalización, y el artículo 11 limita el pago al servicio realmente prestado hasta ese momento.
Fuera de esos casos, una baja a mitad de anualidad depende de lo que prevea la propia póliza. La antelación necesaria para que la baja surta efecto en el vencimiento se explica en cuánto tiempo antes hay que avisar para dar de baja un seguro.
¿Cómo hacer una reclamación a la Dirección General de Seguros?
La reclamación ante la Dirección General de Seguros y Fondos de Pensiones (DGSFP) llega después de reclamar a la aseguradora: un consumidor puede acudir a su Servicio de Reclamaciones cuando ha pasado más de un mes sin respuesta o la entidad ha rechazado la petición; en los demás casos, dos meses.
Los pasos, según la información del procedimiento de la DGSFP, son estos:
- Reclamar por escrito al servicio de atención al cliente o al defensor del cliente de la aseguradora.
- Esperar la respuesta: más de un mes si se reclama como consumidor, dos meses en los demás casos.
- Preparar la reclamación con los datos del reclamante, la entidad, el motivo, la declaración de que el asunto no está pendiente de resolución o litigio y la prueba de la reclamación previa.
- Presentarla en la sede electrónica de la DGSFP, con firma electrónica, o por escrito al Servicio de Reclamaciones (paseo de la Castellana, 44, 28046 Madrid).
La reclamación solo puede tratar los hechos planteados antes a la aseguradora, salvo los ocurridos después. El procedimiento termina con un informe final que no es vinculante ni constituye un acto administrativo recurrible.
Ante la DGSFP, el escrito se presenta por sus propios canales: un burofax enviado a su sede no equivale a la presentación en un registro, y los plazos cuentan desde la entrada en el registro. Más vías para quejarse de una aseguradora se explican en dónde presentar una queja contra una compañía de seguros.
¿Cómo reclamar la subida del seguro de salud por escrito?
La subida del seguro de salud se reclama por escrito al servicio de atención al cliente de la aseguradora, con el importe anterior y el nuevo, la fecha en que se comunicó el cambio y la petición del criterio aplicado.
Un escrito completo incluye:
- Identificación: nombre y DNI del tomador, número de póliza y fecha de vencimiento.
- Importes y fechas: prima anterior, prima nueva y día en que llegó la comunicación; si llegó con menos de dos meses de antelación al vencimiento, puede invocarse el artículo 22.3 de la Ley de Contrato de Seguro.
- Criterio de la subida: petición del sistema de actualización aplicado y, si se atribuye al estado de salud, de su justificación documentada.
- Decisión sobre la renovación: si falta más de un mes para el vencimiento, el mismo escrito puede comunicar la oposición a la prórroga.
Conviene guardar la reclamación con su fecha y su número de referencia, porque la DGSFP pide la prueba de la reclamación previa.
Con Reclama Pronto, el escrito se prepara con un modelo de la categoría Seguros, se firma online y se envía por burofax electrónico (9,97 €, IVA incluido), con certificados de envío, entrega y apertura, o por burofax postal (desde 24,98 €), con acuse de recibo, certificación del contenido y depósito notarial.
Quien ya tiene su propio escrito puede enviarlo con Burofax One, que lo entrega bajo firma en 24 a 72 horas laborables en la península, con certificación del contenido y acuse de recibo. Para no renovar, Baja Segura ofrece modelos de baja de seguros.
Conclusión
La aseguradora puede subir el seguro de salud en cada renovación sin un tope legal, pero debe avisar dos meses antes del vencimiento, y el asegurado puede no renovar avisando con un mes de antelación. Si atribuye la subida a la salud, la ley exige causas justificadas y documentadas.
Ante una subida que no se entiende, el camino es reclamar por escrito el criterio aplicado y, sin respuesta en más de un mes, acudir a la DGSFP.
La petición puede enviarse con la reclamación a la aseguradora de Reclama Pronto y, si se decide cambiar de compañía, la no renovación con un modelo de baja de seguro.
¿Ya tienes escrita la reclamación? Envíala hoy en papel
Enviar mi escrito a la aseguradora con Burofax One Entrega bajo firma en 24 a 72 horas laborables en la península • Salida en el día si se envía antes de las 14:00 • Acuse de recibo descargable en tu Área ReservadaPreguntas frecuentes (FAQ) sobre la subida del seguro de salud
En la encuesta que la OCU publicó el 21 de octubre de 2026, las aseguradoras con mayor satisfacción global fueron Asistencia Sanitaria Colegial (ASC) y Cigna, con 83 puntos sobre 100. También están entre las más caras: una póliza anual sin copagos para una pareja joven con dos hijos pequeños cuesta 3.361 euros en ASC y 3.777 en Cigna.
Las enfermedades que no cubre un seguro de salud dependen de cada póliza y figuran en sus condiciones. Las cláusulas que limitan los derechos del asegurado deben destacarse de modo especial y aceptarse por escrito (art. 3 de la Ley de Contrato de Seguro). Según la OCU, el 22 % de los asegurados descubrió que un tratamiento concreto no estaba cubierto.
El derecho de arrepentimiento es el desistimiento: quien contrata un seguro a distancia, por internet o por teléfono, puede dejarlo sin efecto en 14 días naturales, sin indicar motivos y sin penalización, o en 30 días si es un seguro de vida (art. 10 de la Ley 22/2007). Solo paga el servicio realmente prestado hasta ese momento.
La no renovación no necesita la conformidad de la aseguradora: basta una notificación escrita al menos un mes antes del vencimiento (art. 22.2 de la Ley de Contrato de Seguro), y conviene poder demostrar cuándo llegó. Si aun así se cobra la nueva anualidad, se reclama a su servicio de atención al cliente y después a la DGSFP.
Para cancelar un seguro basta con identificar al tomador y la póliza y expresar por escrito la voluntad de no renovarla al vencimiento: la Ley de Contrato de Seguro exige una notificación escrita con un mes de antelación, no un motivo. Conviene incluir nombre, DNI, número de póliza, fecha de vencimiento, fecha y firma, y conservar la prueba del envío.
La devolución del dinero al cancelar un seguro depende del momento: si la baja se comunica a tiempo para el vencimiento, la póliza no se renueva y no se cobra la nueva prima. Si se desiste de un seguro contratado a distancia, solo se paga el servicio ya prestado (art. 11 de la Ley 22/2007). En los demás casos rige lo que diga la póliza.