Consorcio de Seguros: qué daños cubre y cómo probarlos
Cuándo interviene el Consorcio, inundación y viento, la borrasca Bruna, qué hacer si se inunda la casa, cómo pedir la indemnización y cómo probar los daños
¿Qué daños cubre el Consorcio de Seguros?
El Consorcio de Compensación de Seguros cubre los daños directos en personas y bienes causados por riesgos extraordinarios, como inundaciones extraordinarias, vientos con rachas de más de 120 km/h, terremotos o terrorismo, si existe una póliza en vigor con su recargo. Las fotos de los daños pueden llevar fecha cierta con un sello de tiempo cualificado como Fecha Cierta Online.
La cobertura del Consorcio de Compensación de Seguros no depende de que la póliza mencione las inundaciones o el viento: basta un seguro en vigor de los ramos que pagan su recargo y que el daño proceda de un riesgo extraordinario.
Importa porque el Consorcio valora los daños por su cuenta y no descuenta franquicia en viviendas, comunidades de propietarios ni vehículos, pero no responde de los daños por fenómenos naturales si la póliza empezó a surtir efecto menos de siete días antes del siniestro.
La borrasca Bruna, que el 8 de noviembre de 2026 llevó a la Junta de Andalucía a activar la preemergencia por inundaciones en Huelva y la Sierra Norte de Sevilla, vuelve a poner estas reglas en primer plano.
Las fotos y los vídeos de los daños son documentos cuya fecha puede acreditarse, como explica esta guía sobre la fecha cierta de un documento con sello de tiempo.
Takeaways - Puntos clave del artículo
- Riesgos extraordinarios: El Consorcio paga los daños de inundaciones extraordinarias, rachas de viento de más de 120 km/h, tornados, terremotos o terrorismo en bienes con póliza en vigor.
- Siete días de carencia: Una póliza emitida o con efecto menos de siete días naturales antes del siniestro no da derecho a la indemnización del Consorcio por fenómenos naturales.
- Sin franquicia en viviendas: El Consorcio no descuenta franquicia en viviendas, comunidades de propietarios de viviendas ni vehículos; en el resto de bienes aplica un 7 % de los daños.
- Lluvia directa excluida: La lluvia que cae sobre la vivienda o se recoge en su tejado no es inundación extraordinaria y depende, en su caso, de la póliza de hogar.
- Teléfono 900 222 665: La indemnización por riesgo extraordinario se pide al Consorcio por teléfono o en su web, y el siniestro se comunica a la aseguradora en siete días.
¿Ya has fotografiado los daños de la borrasca? Fija hoy la fecha de esas fotos
Sellar las fotos de los daños con Fecha Cierta Online Fotos y vídeos de hasta 25 MB • Sello de tiempo cualificado eIDAS • 6,99 € por documento, IVA incluido¿Cuándo interviene el consorcio de seguros?
El Consorcio de Compensación de Seguros interviene cuando un riesgo extraordinario daña personas o bienes asegurados en una póliza que paga su recargo, y esa póliza no cubre el riesgo o la aseguradora no puede pagar por estar en concurso o en liquidación.
Lo establece el artículo 8.1 del Estatuto Legal del Consorcio de Compensación de Seguros. El recargo es obligatorio en ramos como incendio y elementos naturales, otros daños a los bienes, vehículos terrestres y responsabilidad civil de automóviles (art. 7), y la aseguradora lo cobra junto con la prima (art. 18).
Quién paga cada daño del temporal según su causa:
| Causa del daño | Quién paga |
|---|---|
| Inundación del terreno | Consorcio, si es inundación extraordinaria |
| Lluvia directa o goteras | Póliza de hogar, según sus garantías |
| Rachas de más de 120 km/h o tornado | Consorcio |
| Viento menor, granizo o nieve | Póliza ordinaria, según sus garantías |
| Corte de luz por el temporal | No lo cubre el Consorcio; depende de la póliza |
Hay un límite temporal: no se cubren los daños por fenómenos naturales si la póliza se emitió o empezó a surtir efecto menos de siete días naturales antes del siniestro (art. 8 del Reglamento del seguro de riesgos extraordinarios).
La carencia no se aplica, entre otros casos, cuando la póliza sustituye sin interrupción a otra anterior, salvo en la parte de cobertura nueva o aumentada, ni en los seguros de personas.
¿Cubre el seguro de hogar las inundaciones?
El seguro de hogar cubre las inundaciones por dos vías: si la inundación es extraordinaria, paga el Consorcio gracias al recargo incluido en la póliza; si no lo es, responde la aseguradora solo cuando el contrato incluye esa garantía.
El artículo 2.1.c del Reglamento del seguro de riesgos extraordinarios considera inundación extraordinaria el anegamiento del terreno causado por:
- Lluvia o deshielo: las aguas de lluvia, de deshielo o de lagos con salida natural.
- Ríos y cauces: ríos, rías o cursos naturales de agua en superficie que se desbordan.
- Mar: los embates de mar en las costas.
Quedan fuera la rotura de presas, canales o alcantarillas por causas no extraordinarias y la lluvia caída directamente sobre la vivienda o recogida por su tejado, su red de desagüe o sus patios.
Esos daños dependen de la póliza de hogar, igual que las filtraciones entre viviendas, que se tratan al explicar quién paga los daños por agua y filtraciones.
¿A partir de qué velocidad del viento cubre el seguro?
El Consorcio cubre los daños del viento a partir de rachas de más de 120 km/h, que el Reglamento del seguro de riesgos extraordinarios califica de vientos extraordinarios, y también los de los tornados, dentro de la tempestad ciclónica atípica (art. 2).
Por debajo de ese umbral, el daño lo paga la póliza de hogar o de automóvil si cubre el viento, y la velocidad mínima la fija cada contrato. La Comunidad de Madrid recuerda que «no todo viento fuerte tiene la consideración de riesgo extraordinario».
Un ejemplo: para el miércoles 11 de noviembre, según Qué! (09/11/2026), la AEMET prevé por la borrasca Bruna rachas de 70 a 90 km/h, y de 100 a 120 km/h en las zonas más afectadas.
Con esas cifras, el viento no llega a ser extraordinario y el daño depende de la póliza ordinaria.
¿Qué avisos ha activado la borrasca Bruna?
La borrasca Bruna llevó a la Junta de Andalucía a activar el 8 de noviembre de 2026 la fase de preemergencia del plan de inundaciones de Andalucía (PERI) en Huelva y la Sierra Norte de Sevilla, según Huelva Hoy y El Diario de Andalucía.
Los avisos de la AEMET recogidos por esos medios para el lunes 9 incluían el nivel naranja por lluvia en Aracena, Andévalo, Condado y el litoral de Huelva, con hasta 30 l/m² en una hora, y hasta 80 l/m² en doce horas en Aracena y la Sierra Norte.
Según Qué! (09/11/2026), la AEMET prevé lluvias en el suroeste, el centro y el noroeste peninsular hasta el miércoles 11, con 120 a 150 mm el martes en el norte de Extremadura y el Sistema Central occidental, y admite cierta incertidumbre en la predicción.
La indemnización del Consorcio no depende de que la zona se declare gravemente afectada por una emergencia de protección civil, como precisó el Gobierno en su nota sobre las solicitudes por la DANA Adam (22/10/2026): depende de que el daño encaje en un riesgo extraordinario.
¿Qué hacer cuando se inunda mi casa?
Cuando se inunda una casa, lo primero es la seguridad: la Junta de Andalucía aconseja subir a los pisos superiores, no bajar a sótanos ni garajes y llamar al 112 en caso de emergencia.
Después, para el seguro y el Consorcio, estos son los pasos en orden:
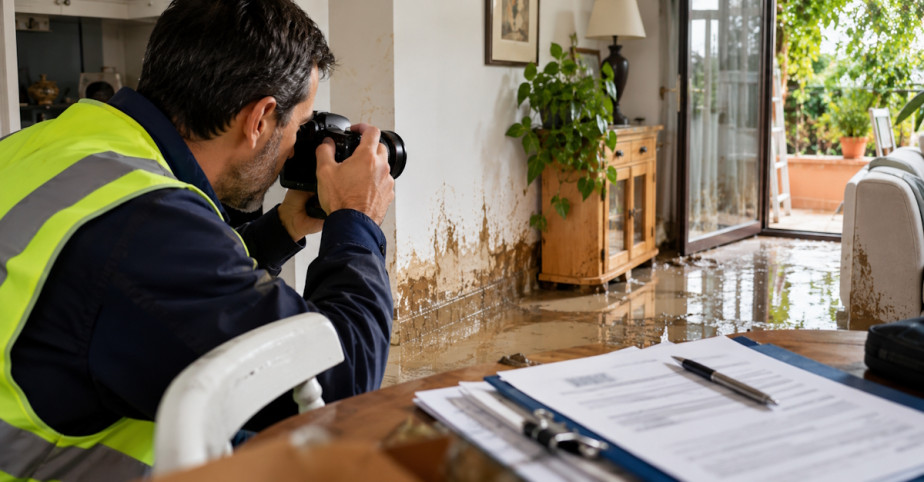
- Fotografiar y grabar en vídeo todos los desperfectos antes de limpiar, retirar enseres o hacer reparaciones urgentes, y guardar las facturas de esas reparaciones.
- Conservar los bienes dañados, siempre que sea posible, hasta que los examine el perito.
- Emplear los medios al alcance para aminorar los daños, como exige el artículo 17 de la Ley de Contrato de Seguro.
- Comunicar el siniestro a la aseguradora en un máximo de siete días desde que se conoce, salvo que la póliza dé más plazo (art. 16).
- Si el daño es extraordinario, pedir la indemnización al Consorcio con la póliza, los datos bancarios y los presupuestos o facturas a mano.
Las indicaciones sobre fotos, bienes dañados y facturas coinciden con las de la Comunidad de Madrid en su página de consumo sobre tormentas e inundaciones. El cómputo de los siete días se detalla en cómo se cuenta el plazo para comunicar un siniestro.
¿Cómo se pide la indemnización al Consorcio?
La indemnización del Consorcio por un riesgo extraordinario se pide en su teléfono gratuito 900 222 665, de lunes a viernes de 9:00 a 18:00, o en su página web, directamente o a través de la aseguradora, el agente o el corredor.
Son los canales que indica la nota del Gobierno de 22/10/2026, que pide tener a mano la aseguradora y el número de póliza, los datos personales y la cuenta bancaria para el cobro. Después, un perito tasador visita al asegurado para valorar los daños.
Lo que conviene saber antes de pedirla:
- Valoración propia: el Consorcio valora los daños por su cuenta y no queda vinculado por la valoración de la aseguradora (art. 10 del Reglamento).
- Franquicia: un 7 % de los daños indemnizables, salvo en viviendas, comunidades de propietarios de viviendas y vehículos con póliza de automóviles, que no tienen franquicia (Orden ECC/2845/2015).
- Infraseguro: si la suma asegurada es menor que el valor de los bienes, el Consorcio paga en la misma proporción (art. 5.3 del Reglamento).
- Póliza al corriente: la cobertura debe estar vigente y el asegurado, al corriente del pago, según la Comunidad de Madrid.
Un ejemplo: con 20.000 euros de daños indemnizables en un local comercial, la franquicia del 7 % es de 1.400 euros; en una vivienda con los mismos daños no se descuenta nada.
Si el daño no es extraordinario y la aseguradora no paga, se aplican los plazos y los intereses de demora de la aseguradora.
¿Cómo probar la fecha y el estado de los daños?
La fecha y el estado de los daños se prueban con fotos y vídeos tomados antes de limpiar o reparar, y valen más si se puede acreditar que existían ese día y que no se han retocado después.
La fecha importa porque el Consorcio cubre fenómenos concretos y aplica la carencia de siete días, y porque el perito puede llegar cuando la casa ya está limpia.
Un sello de tiempo cualificado conforme al Reglamento (UE) 910/2014 (eIDAS) certifica la fecha y la hora en que existía un archivo y que no ha cambiado desde entonces.
Con Fecha Cierta Online, las fotos y los vídeos se sellan online, en archivos de hasta 25 MB, por 6,99 € por documento, IVA incluido, o desde 4,99 € con los paquetes. Se descargan en PDF, TSR o TSD y se consultan en el Área Privada.
El sello prueba la existencia y la integridad de los archivos en una fecha, no quién los hizo, y no sustituye la fe pública del notario.
El parte a la aseguradora, con las fotos adjuntas, puede enviarse a su correo de siniestros con BuroNet, que certifica el envío, la entrega y la apertura con fecha y hora, con adjuntos de hasta 20 MB.
Qué datos debe llevar ese parte se explica en cómo comunicar un siniestro a la aseguradora.
La solicitud al Consorcio, en cambio, se presenta por sus propios canales, por teléfono o en su web: un burofax no la sustituye.
Conclusión
El Consorcio de Compensación de Seguros paga los daños de riesgos extraordinarios, como la inundación del terreno o las rachas de más de 120 km/h, en bienes con póliza en vigor, sin franquicia en viviendas y con siete días de carencia.
La lluvia directa y el viento de menor intensidad dependen de la póliza ordinaria. Con la borrasca Bruna, conviene documentar los daños antes de limpiar y comunicar el siniestro en siete días.
Las fotos pueden sellarse con el sello de tiempo cualificado de CartaSinSobre y el parte llegar a la aseguradora por burofax electrónico.
¿Listo para dar el parte al seguro? Envíalo con constancia de la entrega
Comunicar el siniestro a la aseguradora con BuroNet Envío, entrega y apertura certificados con fecha y hora • Fotos adjuntas hasta 20 MB • Por email, SMS o WhatsAppPreguntas frecuentes (FAQ) sobre el Consorcio de Seguros
El Consorcio de Compensación de Seguros es una entidad pública empresarial con personalidad jurídica propia y patrimonio separado del Estado, según el artículo 1 de su Estatuto Legal. Indemniza, entre otros, los daños por riesgos extraordinarios en personas y bienes asegurados, con los recargos que las aseguradoras cobran junto con las primas.
La referencia oficial sobre el viento son los datos de la AEMET, la autoridad meteorológica del Estado, que tiene una sección para el sector de seguros: productos para saber si se han superado los umbrales de las pólizas, un listado de estaciones con rachas por encima de ellos y certificaciones que se piden en su sede electrónica.
El teléfono gratuito del Consorcio de Compensación de Seguros para pedir la indemnización por riesgos extraordinarios es el 900 222 665, de lunes a viernes de 9:00 a 18:00, según la nota del Gobierno de 22 de octubre de 2026. La solicitud también puede presentarse en la página web del Consorcio.
No es posible anular solo la parte del Consorcio de una póliza: el recargo de riesgos extraordinarios es obligatorio en ramos como incendio y elementos naturales, daños a los bienes o automóviles, y las aseguradoras deben cobrarlo junto con la prima (arts. 7 y 18 del Estatuto Legal). Desaparece únicamente si se da de baja la póliza entera.
El Consorcio paga los daños que él mismo valora, con el límite de las sumas aseguradas en la póliza. En viviendas, comunidades de propietarios de viviendas y vehículos no descuenta franquicia; en comercios y otros bienes descuenta un 7 %. Si los bienes estaban infraasegurados, la indemnización se reduce en la misma proporción.
Sí. Según la Comunidad de Madrid, la cobertura del Consorcio puede operar aunque el coche tenga solo el seguro obligatorio de responsabilidad civil, siempre que incluya el recargo. En ese caso, el Reglamento valora el vehículo según su estado previo al siniestro y los precios de compra de general aceptación en el mercado.